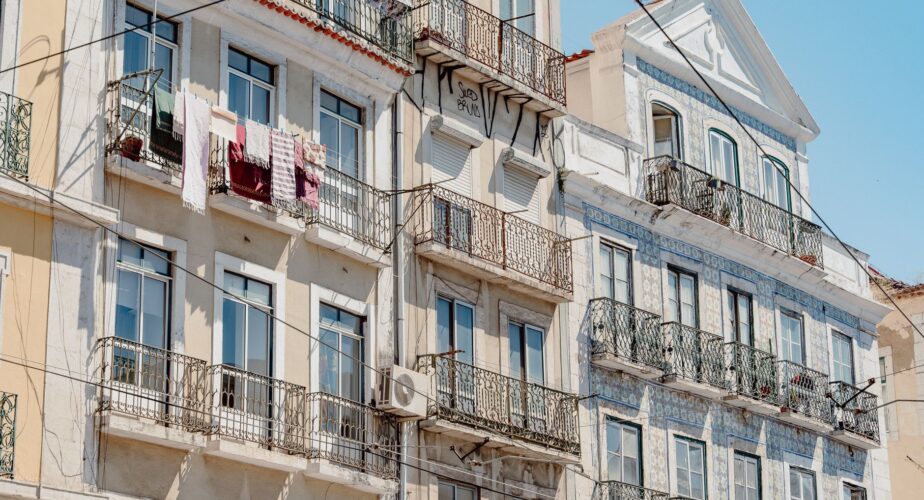
Entre 2015 et 2025, le rapport entre prix immobiliers et revenus a augmenté de 60,8 %, contre 6,8 % dans l’Union européenne. Ce record mesure une dégradation de l’accès à l’achat, pas un classement des pays les plus chers.
, le 
Sommaire
L’avis de José, les faits avec LusIA
Les prix des logements au Portugal se sont éloignés des revenus plus rapidement que dans tout autre pays de l’Union européenne. Selon Eurostat, le rapport entre les deux a augmenté de 60,8 % entre 2015 et 2025. Publiées le 9 novembre 2026, ces données signalent une nette dégradation de l’accessibilité relative à l’achat..
Un décrochage beaucoup plus marqué qu’ailleurs en Europe
Le Portugal devance nettement les autres pays où le rapport entre prix immobiliers et revenus s’est dégradé. Les Pays-Bas arrivent ensuite, avec une hausse de 34,3 %, devant la Hongrie, la Tchéquie et l’Espagne. L’écart portugais dépasse ainsi de 26,5 points celui des Pays-Bas sur cette décennie.
À l’échelle européenne, le ratio augmente dans 17 États membres et diminue dans dix autres. La Roumanie enregistre le recul le plus marqué, à 42,8 %, suivie de la Finlande et de la Bulgarie. Cependant, ces baisses décrivent une évolution relative aux revenus, pas nécessairement une diminution des prix immobiliers.
La hausse portugaise représente presque neuf fois celle de l’Union européenne. Mais cette comparaison porte sur la vitesse du décrochage depuis 2015. Elle ne signifie pas qu’un logement portugais coûte neuf fois plus cher, ni qu’un ménage doit consacrer neuf fois davantage de revenus à son achat.
Quels revenus Eurostat compare-t-il aux prix immobiliers
Le ratio compare un indice des prix des logements avec un indice du revenu des ménages par habitant. Il suit donc leur évolution respective, plutôt que le prix d’un appartement précis. Eurostat retient le revenu disponible brut ajusté des ménages, et non le seul salaire d’une personne en emploi.
Le terme « ajusté » possède ici un sens précis. Cette mesure ajoute au revenu disponible les transferts sociaux en nature fournis par les administrations et certains organismes sans but lucratif. Elle comprend notamment des services de santé ou d’éducation gratuits, ou proposés à des prix économiquement peu significatifs.
Il ne faut donc pas assimiler cet indicateur au montant disponible sur un compte bancaire pour rembourser un emprunt. Les services reçus en nature améliorent les ressources au sens économique, mais ne constituent pas des versements monétaires. Cette distinction compte lorsqu’on passe d’une comparaison nationale au budget concret d’un acheteur.
Pourquoi 60,8 % ne correspond pas à la hausse des prix
Une augmentation de 60,8 % du ratio ne signifie pas que les logements ont renchéri exactement de 60,8 %. Elle ne représente pas non plus une différence de 60,8 points entre deux taux de croissance. Comme le rappelait déjà le point publié le 9 novembre 2026, il faut distinguer variation des prix et variation du rapport.
Prenons un exemple entièrement hypothétique. Au départ, un logement vaut 150 000 euros et le revenu annuel retenu atteint 25 000 euros: le rapport vaut six. Supposons ensuite que ce revenu augmente de 25 %, à 31 250 euros. Un prix immobilier de 301 500 euros porte alors le rapport à 9,648.
Dans cet exemple, le rapport augmente bien de 60,8 %, alors que le prix du logement progresse de 101 %. Le revenu a pourtant augmenté lui aussi. Ces montants ne décrivent aucune transaction réelle: ils montrent simplement comment une hausse des ressources peut coexister avec une forte dégradation de l’accès à l’achat.
Le Portugal n’est pas automatiquement le pays le plus cher
Le classement mesure la dégradation entre deux dates, pas le niveau absolu d’accessibilité en 2025. Un pays peut donc connaître un décrochage rapide sans détenir le rapport prix-revenus le plus élevé d’Europe. À l’inverse, une amélioration sur dix ans ne suffit pas à démontrer que ses logements sont devenus abordables.
Imaginons, par exemple, deux marchés fictifs. Dans le premier, un rapport passe de quatre à six; dans le second, de dix à onze. Le premier se dégrade davantage en pourcentage, mais le second conserve le rapport le plus élevé. Confondre ces deux lectures conduirait donc à inverser le diagnostic.
La comparaison entre 2015 et 2025 ne donne pas davantage la trajectoire de chaque année intermédiaire. Elle ne permet pas, seule, d’identifier une accélération récente ou un retournement. Enfin, les résultats publiés le 9 novembre 2026 portent sur 2025: ils ne décrivent pas directement les conditions d’achat de novembre 2026.
Le coût du crédit ajoute une contrainte distincte
Le financement constitue une autre dimension de l’accessibilité, distincte du rapport entre prix et revenus. La Banque du Portugal indique ainsi une mensualité moyenne de 450 euros pour les crédits immobiliers en cours en septembre 2026. Elle dépasse de 32 euros son niveau de fin 2025, selon sa publication statistique.
Cependant, cette moyenne concerne les emprunts déjà en cours, conclus à différentes dates. Elle ne constitue pas une estimation du remboursement nécessaire pour acheter aujourd’hui. Le point du 9 novembre distinguait déjà ce stock de prêts des nouveaux contrats: comparer directement leurs mensualités reviendrait à mélanger des situations de financement différentes.
Un exemple hypothétique illustre cette distinction: deux ménages achètent le même bien avec des apports différents. Celui qui emprunte davantage devra rembourser un capital supérieur, même si leurs revenus sont identiques. Le ratio national prix-revenus ne peut donc pas remplacer le calcul individuel du financement, de sa durée et de son coût.
Ce constat ne suffit ni à expliquer les causes ni à prévoir la suite
Le résultat établit un décalage national, mais il n’en répartit pas les causes. À lui seul, il ne chiffre ni le rôle de la construction, ni celui des investisseurs ou des politiques publiques. Attribuer les 60,8 % à un facteur unique dépasserait donc ce que cette comparaison permet de démontrer.
De même, cet indicateur concerne les prix d’achat, pas l’évolution des loyers ou la totalité des dépenses courantes. Eurostat distingue explicitement ces dimensions de l’accessibilité. Pour mesurer la pression quotidienne sur les ménages, il faut notamment examiner la part des coûts du logement dans leur revenu disponible.
Enfin, un tel décrochage ne prédit pas automatiquement une baisse future des prix. Dans un scénario hypothétique, le rapport pourrait diminuer grâce à des revenus progressant plus rapidement, sans recul immobilier. L’enjeu reste donc de suivre ensemble prix, ressources et financement, plutôt que de chercher une prévision dans ce seul classement.
Le Portugal enregistre un décrochage durable entre prix immobiliers et revenus sur la décennie 2015-2025. Le record européen porte sur cette dégradation relative, sans résumer toutes les difficultés de logement. Pour apprécier l’accès réel à un achat, il reste indispensable de rapprocher le prix local, les ressources du ménage et le financement nécessaire.